
El 10 de septiembre de 2025, Oracle subió un 35,9 % en un solo día. Acababa de enseñar contratos gigantes para construir centros de datos de inteligencia artificial, sobre todo para OpenAI, la empresa de ChatGPT. Ese día cerró en 328,33 dólares.
El 15 de octubre de 2026 cerró en 134,47. Un 59 % menos.
No es la única. CoreWeave, que alquila chips para la IA, vale un 62 % menos que en su máximo. SK hynix, que fabrica las memorias de esos chips, ha perdido un 56,8 % desde junio. Así que la pregunta se hace sola: ¿se está pinchando la burbuja?
Para responderla hay que seguir el dinero. Y el dinero cuenta algo concreto: lo que frena la carrera de la IA ya no son los chips. Es quién la paga y dónde se enchufa.
En 30 segundos
- 730.000 millones de dólares es lo que van a invertir este año Microsoft, Alphabet (Google), Amazon y Meta. Cinco veces más que en 2023.
- 91 de cada 100 dólares que les entran por su negocio se van ya en esa inversión. En 2023 eran 41. Lo que falta, se pide prestado.
- 12.000 megavatios de permisos para enchufar centros de datos a la red ha concedido ya España. El Gobierno calcula que en 2030 harán falta entre 3.500 y 4.000.
¿Cuánto se están gastando?
Cada vez que le preguntas algo a ChatGPT, la respuesta sale de un centro de datos: una nave enorme llena de ordenadores que no se apaga nunca. Construirlos cuesta una fortuna. Hay que comprar los chips, levantar el edificio, enfriarlo y, sobre todo, darle electricidad.
A ese gasto las empresas lo llaman capex: la inversión en cosas que duran años, como un edificio o una máquina. Y este año cada una ha puesto su cifra. Amazon, unos 220.000 millones de dólares. Alphabet, entre 195.000 y 205.000. Microsoft, unos 175.000. Meta, entre 130.000 y 145.000.
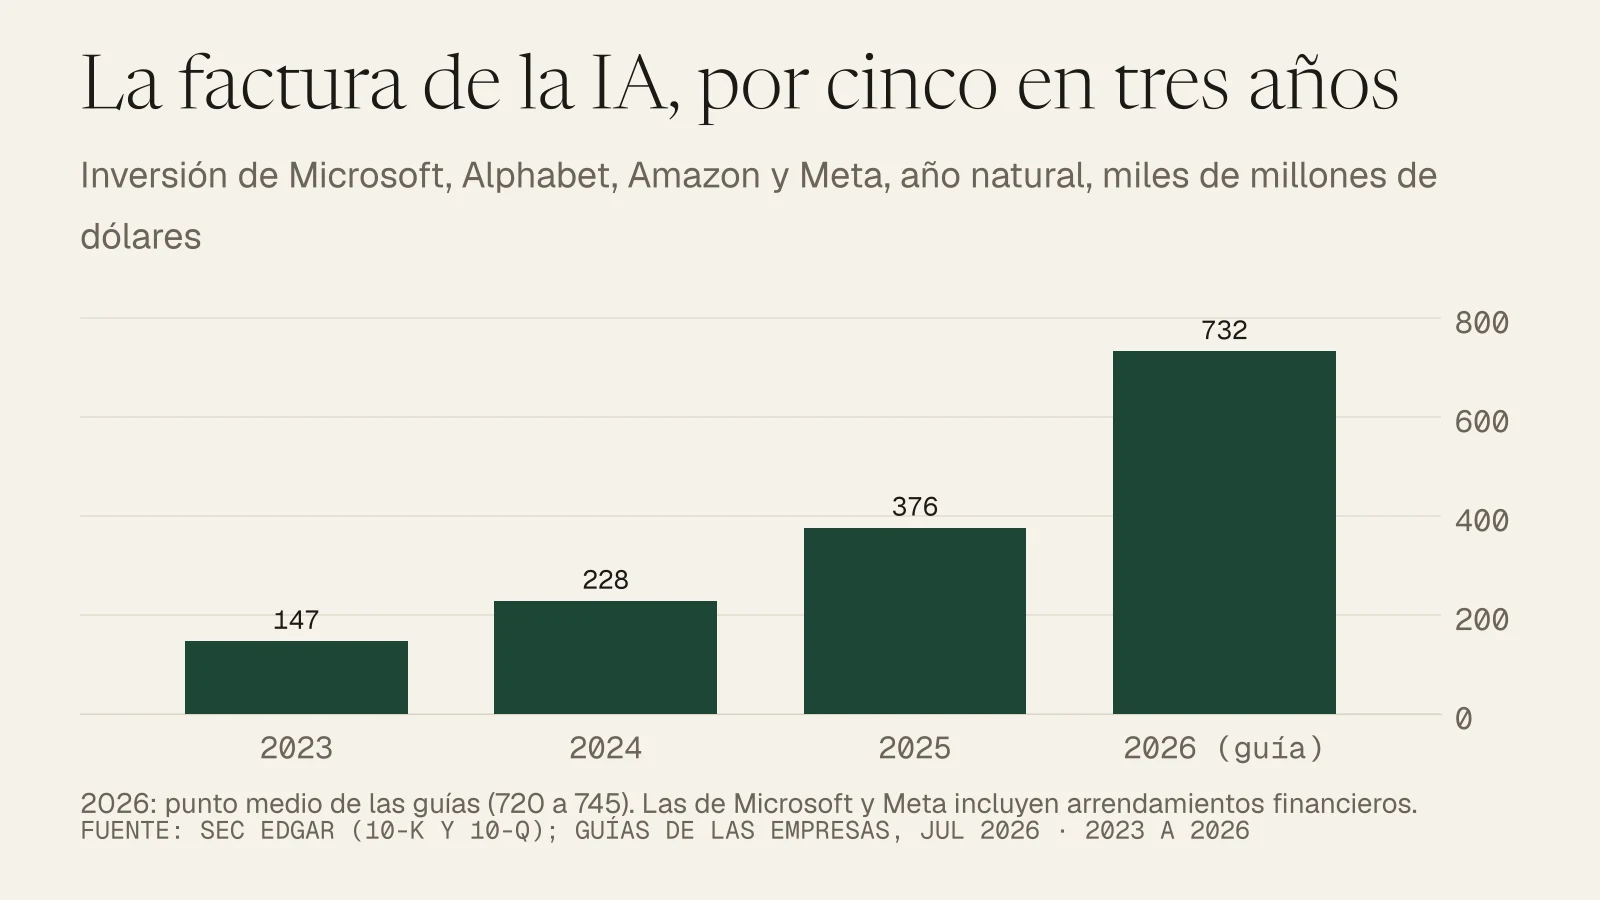
Sumadas, salen unos 732.500 millones. En 2023 fueron 147.227. Y ni así les llega: en julio, Andy Jassy, el consejero delegado de Amazon, reconoció que ni gastando eso tendrán capacidad para toda la demanda de este año.
La cuenta de bolsillo (cálculo propio). 732.500 millones de dólares entre 365 días son unos 2.007 millones al día, casi 84 millones cada hora. El mayor proyecto de centros de datos aprobado en España, Rhodes, en Calatorao (Zaragoza), es una inversión de hasta 13.471 millones de euros. Al cambio del BCE del 16 de octubre (1,1253 dólares por euro), son unos 15.159 millones de dólares: las cuatro se lo gastan en siete días y medio.
¿Y qué opina la bolsa? Este año las cuatro suben entre un 10,4 % y un 11,6 %. Menos que el Nasdaq, el índice de las tecnológicas, que sube un 14,9 %. Hace un año el mercado aplaudía cada dólar que gastaban. Ahora pregunta de dónde sale.
¿De dónde sale el dinero?
Para saberlo hay que mirar la caja. El flujo de caja operativo es el dinero que de verdad le entra a una empresa por su negocio, después de pagar sueldos, proveedores e impuestos. Es lo que hay para invertir sin pedir nada a nadie.
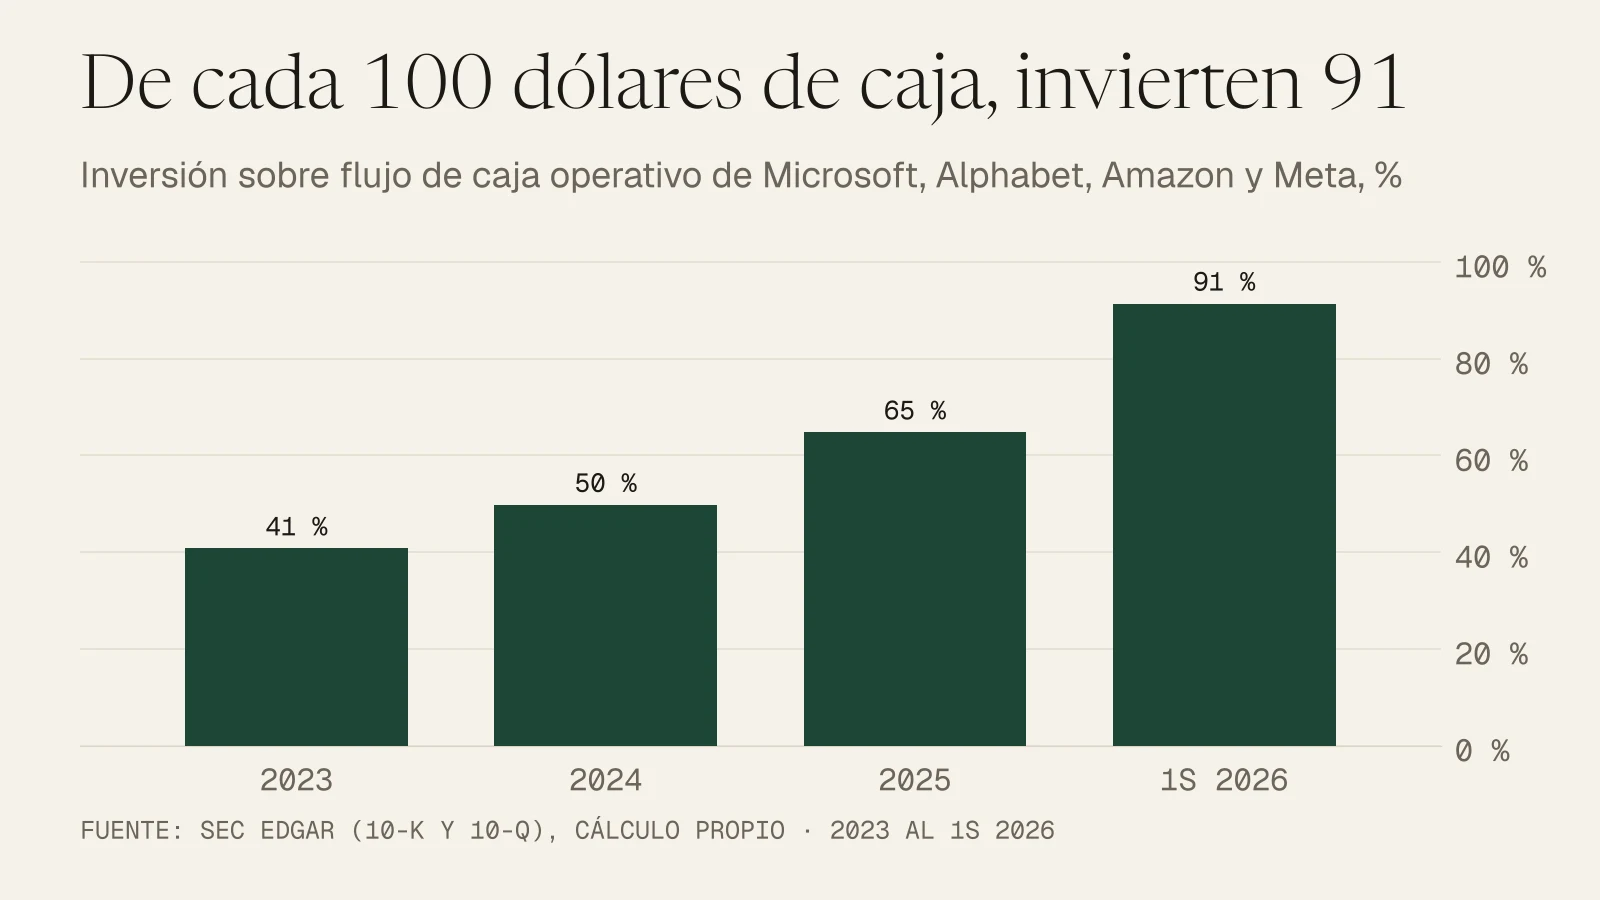
En 2023, de cada 100 dólares que les entraban, las cuatro invertían 41. En el primer semestre de 2026, 91. Entre abril y junio, Alphabet invirtió 5.855 millones más de lo que le entró. Amazon, 8.821 millones más.
Cuando la caja no llega, se pide prestado. Sobre todo con bonos, que son préstamos que le haces a una empresa a cambio de un interés. Hasta 2024, las grandes de la nube emitían de media unos 28.000 millones de dólares en bonos al año. En 2025, 121.000. Más de cuatro veces más.
Aquí vuelve Oracle, el caso que más inquieta. Se ha endeudado para construir centros de datos que alquila sobre todo a OpenAI. A 31 de mayo debía unos 129.500 millones de dólares. Si su gran cliente no puede pagar, el agujero es suyo.
CoreWeave es todavía más extrema. Salió a bolsa en marzo de 2025 a 40 dólares, llegó a 183,58 en junio de ese año y hoy está en 69,69.
Y todo esto con el dinero más caro en años. En 2021, Estados Unidos pagaba en torno a un 1,5 % por pedir prestado a diez años. En septiembre, un 4,99 % de media. Cuanto más caro es el préstamo, más tiene que rendir cada centro de datos para salir a cuenta.
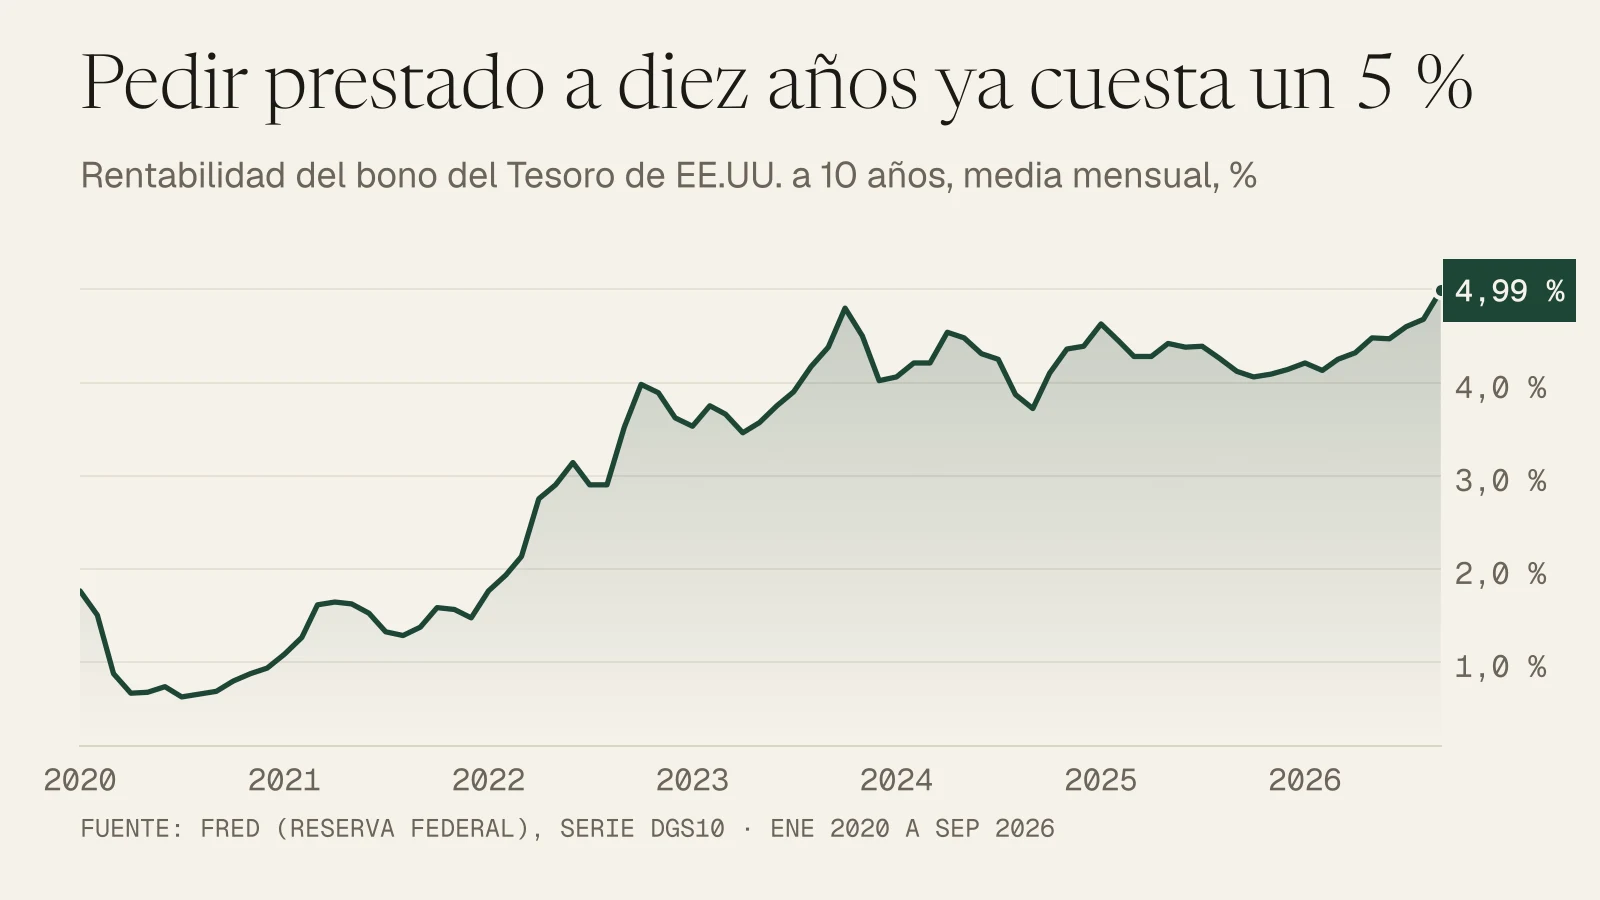
El bono a diez años al día lo tienes en Mercados.
¿Por qué se ha puesto nerviosa la bolsa esta semana?
Porque en cuatro días se juntaron cuatro avisos.
El lunes 12, Hock Tan, el jefe de Broadcom, uno de los grandes diseñadores de chips, dijo en Singapur que el mayor freno de la IA puede ser el capital. Y añadió que muchos inversores no saben en qué están invirtiendo.
El martes 13, la bolsa de Corea del Sur se hundió un 5,46 %. Allí, Samsung y SK hynix pesan cerca de la mitad del índice. El jueves 15 cayó otro 7,57 %.
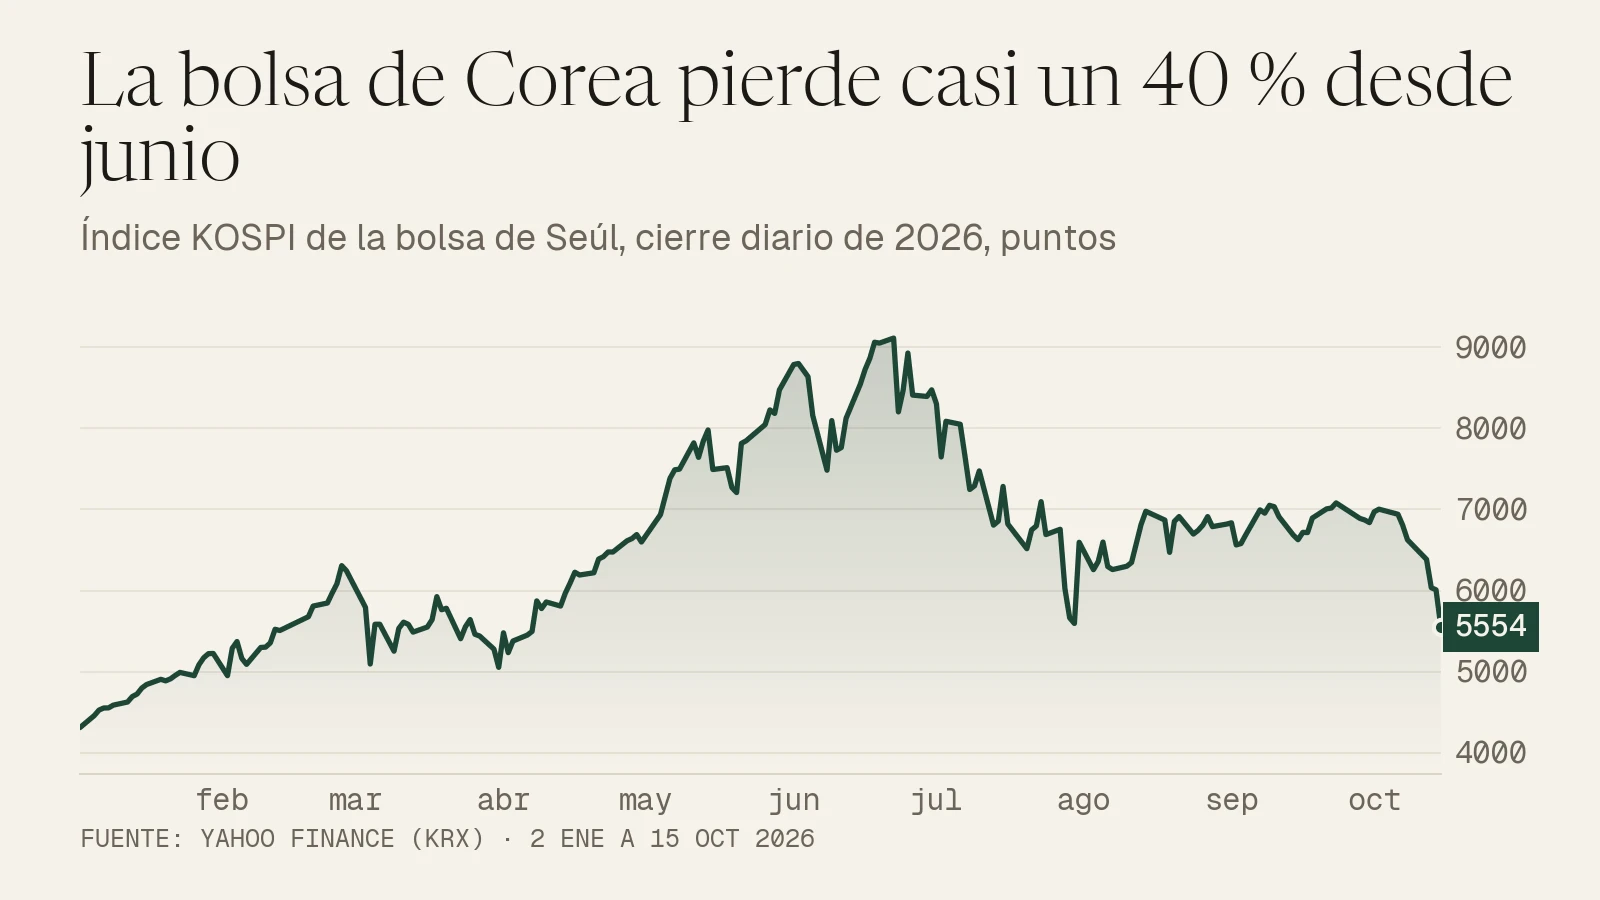
Desde su máximo de junio, ese índice ha perdido un 39,1 %.
También el martes habló el Fondo Monetario Internacional (FMI): si la inteligencia artificial rinde menos de lo esperado, los mercados podrían corregir con fuerza. Y el miércoles 14, la inflación de Estados Unidos salió más alta de lo esperado. Oracle cayó un 8,8 % en un día. CoreWeave, un 15,5 %.
Nadie ha dejado de invertir. Pero el mercado ya hace una pregunta que hace un año no hacía: ¿y esto, quién lo paga?
¿Quién cobra la factura?
Hay una regla vieja de la fiebre del oro: el que siempre gana es el que vende las palas. Aquí las grandes tecnológicas buscan el oro, y las palas son dos: los chips y la electricidad.
La primera pala es Nvidia, que vale más de cinco billones de dólares en bolsa y sube un 16,5 % este año. La segunda es menos conocida. GE Vernova es la parte eléctrica de la antigua General Electric: hace turbinas de gas y equipos para la red. Empezó a cotizar el 2 de abril de 2024 a 140 dólares. El 15 de octubre cerró en 926,44. Se ha multiplicado por 6,6.
Tiene pedidos firmados por 176.000 millones de dólares, y en lo que va de año los centros de datos le han encargado más del doble que en todo 2025.
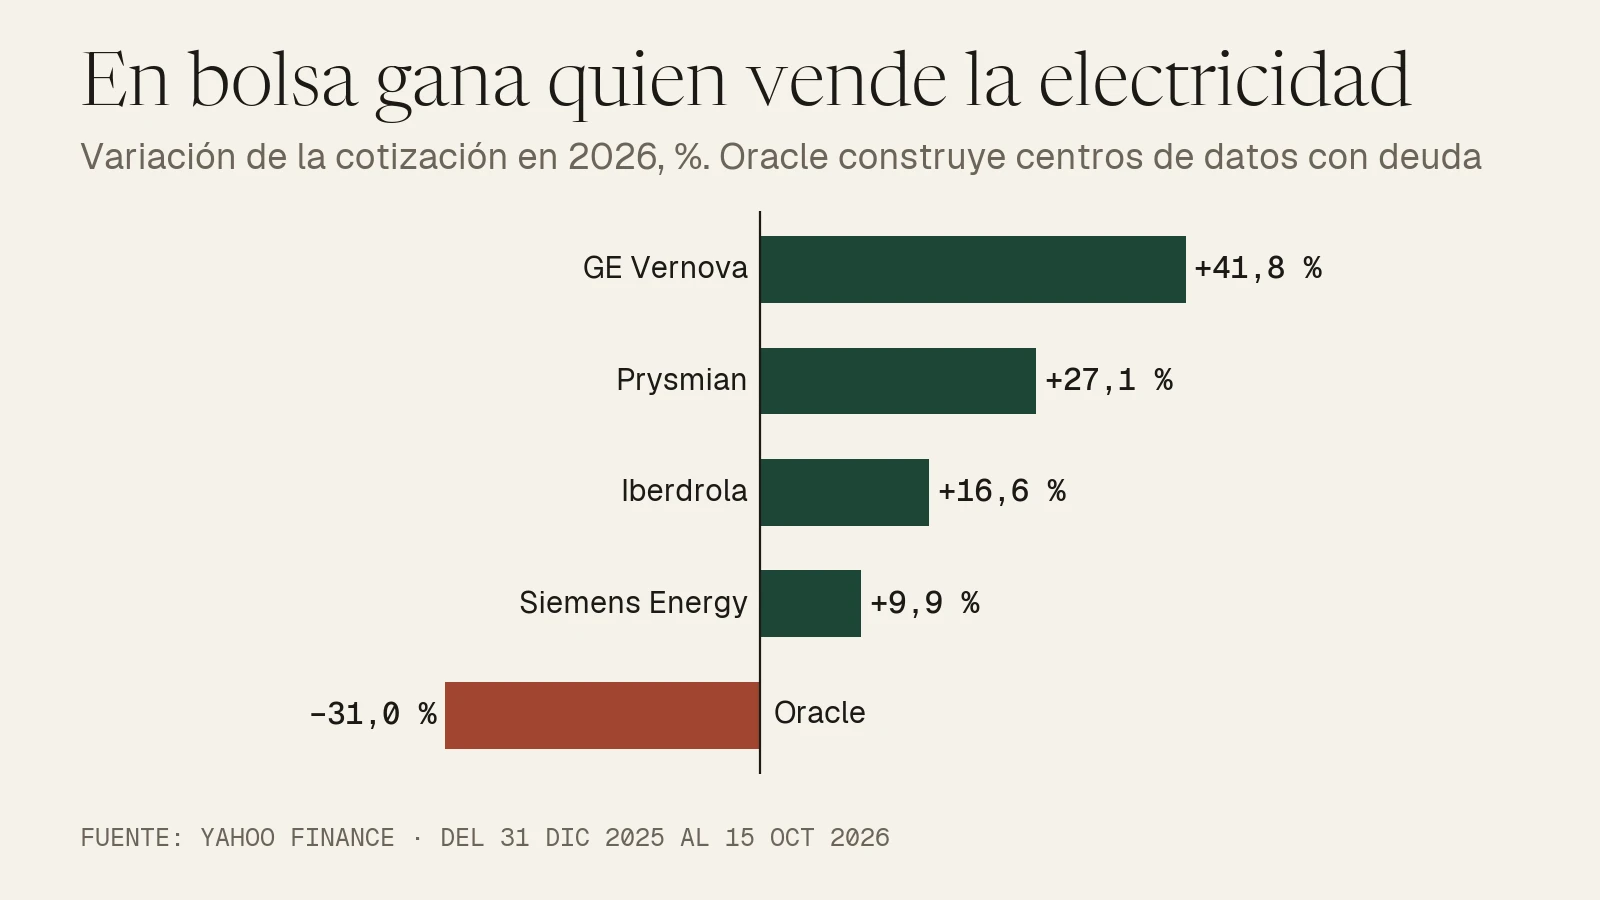
El problema de fondo es físico. En 2023, los centros de datos ya gastaban el 4,4 % de la electricidad de Estados Unidos. Para 2028, el Departamento de Energía calcula que entre el 6,7 % y el 12 %.
Por eso las tecnológicas se han puesto a comprar energía nuclear. Amazon pagó 650 millones de dólares por un campus de centros de datos pegado a la central de Susquehanna, en Pensilvania. Meta firmó veinte años de electricidad con la de Clinton, en Illinois. Y Microsoft comprará durante veinte años toda la luz de un reactor de Three Mile Island, la central del peor accidente nuclear de la historia de Estados Unidos, en 1979. Ese reactor cerró en 2019 y lo van a volver a encender.
¿Por qué nuclear? Porque da lo que un centro de datos necesita: electricidad las 24 horas, haga sol o no, sople el viento o no.
¿Y qué pinta España en todo esto?
Mucho suelo y muchos permisos. Pocos enchufes.
En noviembre de 2022, Amazon abrió en Aragón sus primeros centros de datos en España. Hoy habla de 33.700 millones de euros de inversión hasta 2035. Y el 28 de septiembre, el Gobierno de Aragón aprobó Rhodes, el proyecto de QTS, del fondo Blackstone, en Calatorao. Aragón tiene lo que buscan: suelo barato y mucha energía renovable.
Pero un centro de datos no sirve de nada si no puede enchufarse a la red eléctrica. Y para enchufarse hace falta un permiso de acceso, que es un sitio reservado en la red.
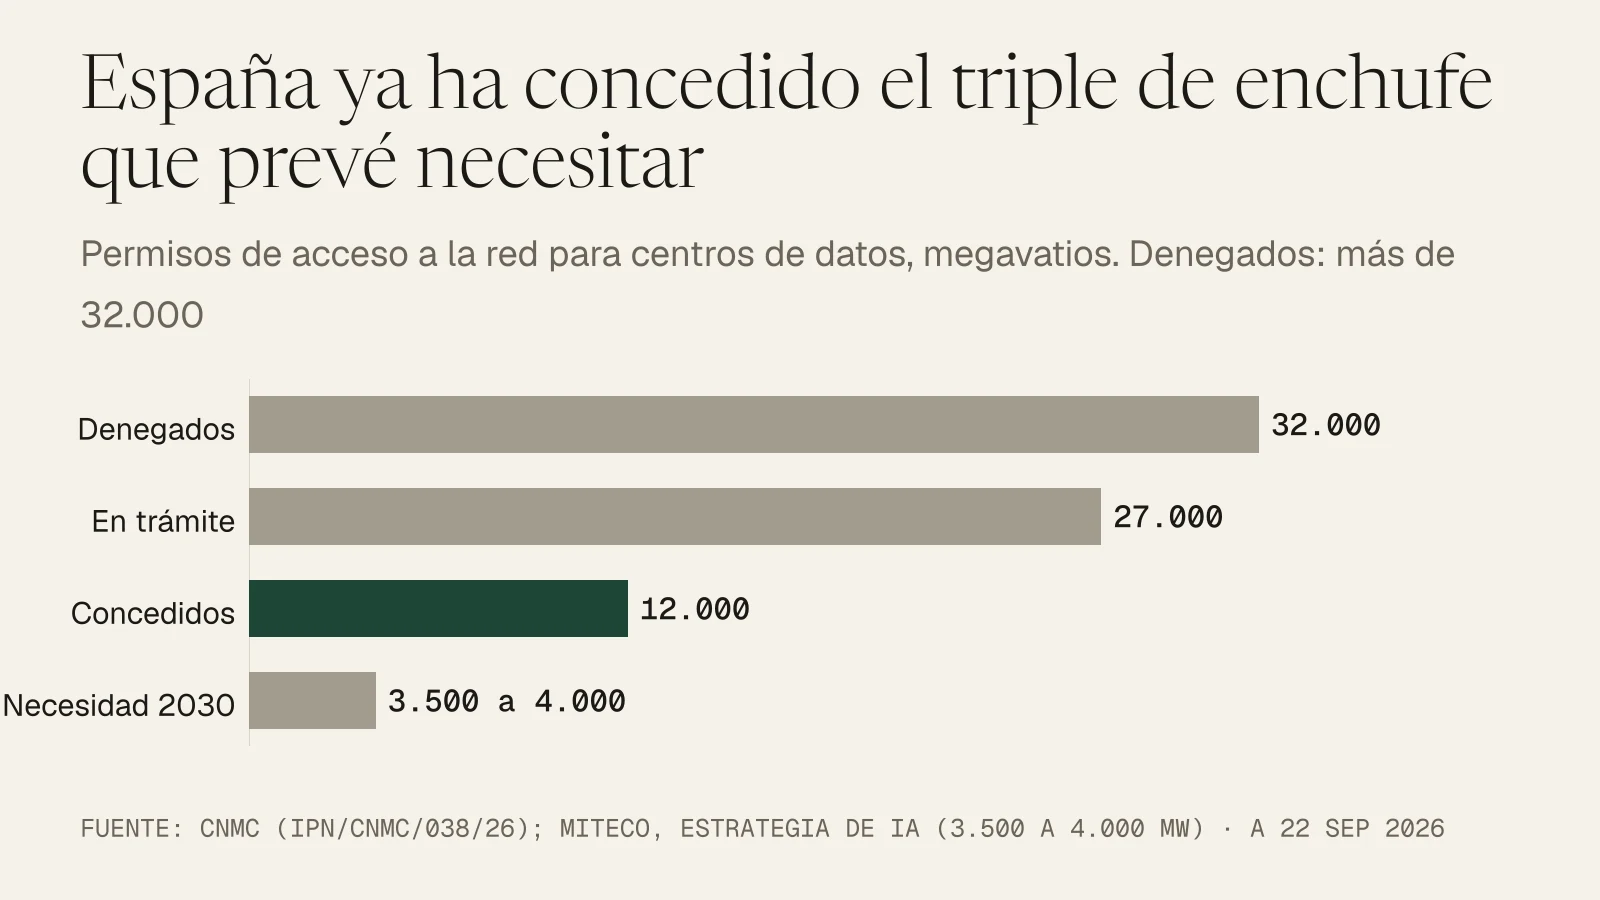
El Gobierno calcula que en 2030 los centros de datos necesitarán entre 3.500 y 4.000 megavatios. Ya se han concedido permisos por unos 12.000, el triple. Hay 27.000 en trámite y más de 32.000 denegados. Y en la red de muy alta tensión, de los 6.329 megavatios concedidos a centros de datos, ninguno está todavía en servicio.
¿Cómo se llega a eso? Según el Gobierno, mucha gente reservó sitio por si acaso, o para revenderlo. Lo llama acaparamiento. Para ordenarlo, quiere aprobar antes de las elecciones del 29 de noviembre un decreto con reglas nuevas. La más dura va hora a hora: los centros nuevos tendrán que cubrir en cada hora el 80 % de su electricidad con renovables de esa misma hora.
Piensa en una noche de enero sin viento. No hay sol. No sopla. Y el centro de datos sigue encendido.
Además, por cada megavatio nuevo que consuman tendrá que haber un megavatio renovable nuevo, y quien no cumpla pagará recargos de entre el 100 % y el 500 % sobre los peajes de la red. La Comisión Nacional de los Mercados y la Competencia (CNMC), el árbitro del sector, ha pedido suavizarlo.
Y falta una pieza. Almaraz, en Cáceres, tenía que empezar a cerrar en 2027. En agosto, el Gobierno la prorrogó hasta el 8 de junio de 2030, pero mantiene el plan de cerrar todas las nucleares en 2035. En 2025 las nucleares produjeron el 19 % de la electricidad de España.
Lo que no cupo en el vídeo: quién quema más caja
En el vídeo contamos las cuatro grandes juntas: 91 dólares de inversión por cada 100 de caja. Por separado, la foto cambia bastante.
| Primer semestre de 2026 | Inversión (M$) | Caja (M$) | Invierte por cada 100 $ | En 2023 |
|---|---|---|---|---|
| Amazon | 98.411 | 71.419 | 137,8 | 62,1 |
| Alphabet | 80.598 | 84.859 | 95,0 | 31,7 |
| Meta | 49.113 | 64.088 | 76,6 | 38,0 |
| Microsoft | 66.678 | 102.120 | 65,3 | 34,3 |
Inversión y caja operativa en millones de dólares. Fuente: SEC EDGAR, informes 10-K y 10-Q (Microsoft pasado a año natural). Cálculo propio.
Amazon ya invierte más de lo que le entra: por cada 100 dólares de caja, gasta 137,8. Alphabet está casi en el límite. Microsoft, la que más caja genera, es la que más margen conserva, y aun así ha pasado de 34 a 65 dólares en tres años.
En 2023, la IA se pagaba con lo que sobraba. En 2026 se paga con casi todo lo que entra.
Mi lectura
Creo que la carrera de la inteligencia artificial la ganará quien tenga electricidad barata las 24 horas. Y reglas que no cambien a mitad de partido.
España tiene media ventaja: renovables y suelo de sobra. Pero un centro de datos se decide a veinte años. Nadie pone 13.471 millones si las reglas cambian a mitad de obra.
Ordenar la red tiene sentido. Pero exigir un 80 % renovable cada hora, también de noche, es poner el listón donde casi nadie llega. Y más si a la vez apagas la nuclear. Yo mantendría las nucleares abiertas. Es lo que hacen en Estados Unidos las tecnológicas, que firman contratos para volver a encender reactores cerrados. Y lo reconoció aquí el propio Gobierno al prorrogar Almaraz.
¿Burbuja? En bolsa, desde aquel día de septiembre, caen las que construyen con deuda y aguantan las que pagan con su propia caja.
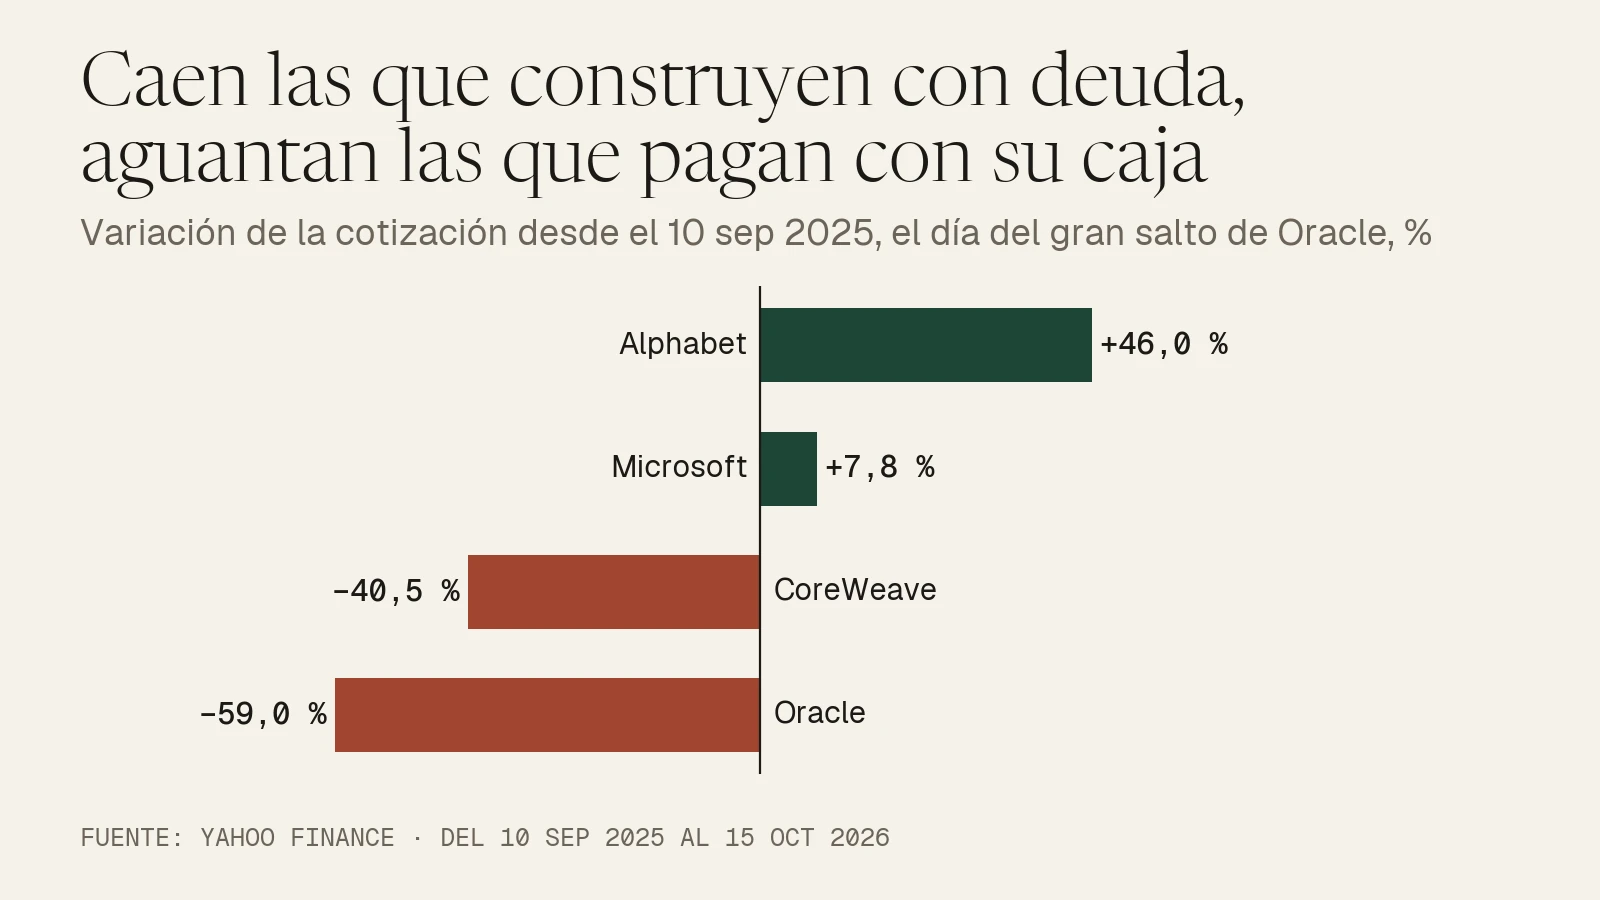
El mercado está premiando a quien cobra la factura antes que a quien la paga. La inteligencia artificial no se va a frenar por falta de ideas. Se va a frenar por falta de dinero barato y de enchufe.