
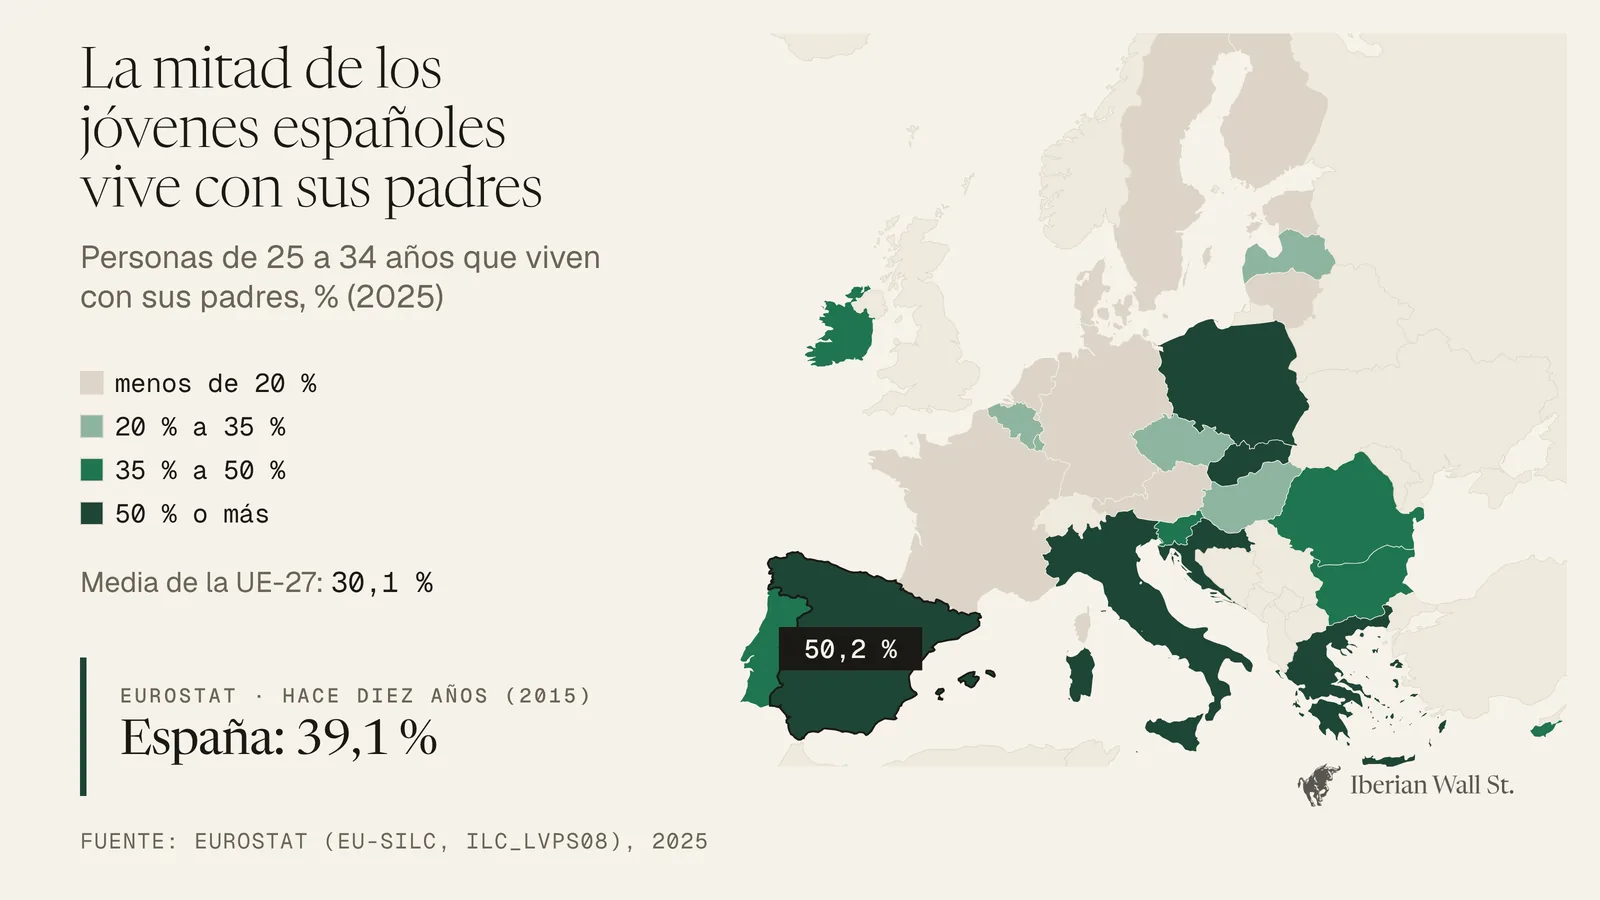
Piensa en la comida del domingo en cualquier casa de España. Si en la mesa hay dos hijos de entre 25 y 34 años, uno de los dos, estadísticamente, no se va después a su piso. Vive ahí. El 50,2 % de los españoles de esa edad sigue en casa de sus padres. En la Unión Europea, el 30,1 %.
Hace diez años eran el 39,1 %. Lo que más ha cambiado en esa década es lo que cuesta irse. Hoy un español se va de casa, de media, a los 30 años. Un sueco, a los 23.
La tesis cabe en dos frases. En 2008 España casi dejó de construir y nunca ha vuelto al ritmo que necesita. Mientras se formen más del doble de hogares que casas se terminan, los tipos de interés podrán frenar el precio, pero no bajarlo.
En 30 segundos
- Faltan sillas. Entre 2021 y 2025 se crearon 1,22 millones de hogares y se terminaron 468.000 viviendas: 2,6 hogares por cada casa nueva.
- Los tipos no bastan. El euríbor pasó del -0,5 % a más del 4 % y la vivienda nunca subió menos de un 3,5 % al año. Hoy sube un 12,2 %.
- El muro es la entrada. Un joven con el sueldo medio que guarde el 20 % de lo que cobra tarda casi doce años en juntar los 49.000 € de entrada de un piso de 70 m².
¿Cómo pasamos de 660.000 casas al año a 45.000?
En 1998 se aprueba una ley del suelo que deja urbanizar casi cualquier terreno. Al año siguiente llega el euro, los tipos caen como nunca y la hipoteca se abarata. A la vez llegan millones de personas a vivir y a trabajar en España. Comprar casa pasa a ser la inversión que nunca falla. Avisos hubo: en 2003 el Banco de España ya calculaba que la vivienda podía estar sobrevalorada hasta un 20 %. Nadie frenó.
En 2006 se terminaron casi 660.000 viviendas. En un solo año. Son unas siete veces las que se terminan hoy.
Luego llega 2008. Quiebra Lehman Brothers, el crédito desaparece de un día para otro y España ve de golpe todo lo que había construido de más. En 2009 había unas 650.000 casas nuevas sin vender. Nueve años después quedaban casi 460.000.
A principios de 2008 trabajaban en la construcción casi 2,7 millones de personas; seis años después, apenas 940.000. Cayeron las promotoras y las cajas, y en 2012 nació la Sareb, el banco malo, para quedarse con los pisos y los solares que nadie quería.
En 2016 se terminaron apenas 45.000 viviendas. Un 93 % menos que en el pico.
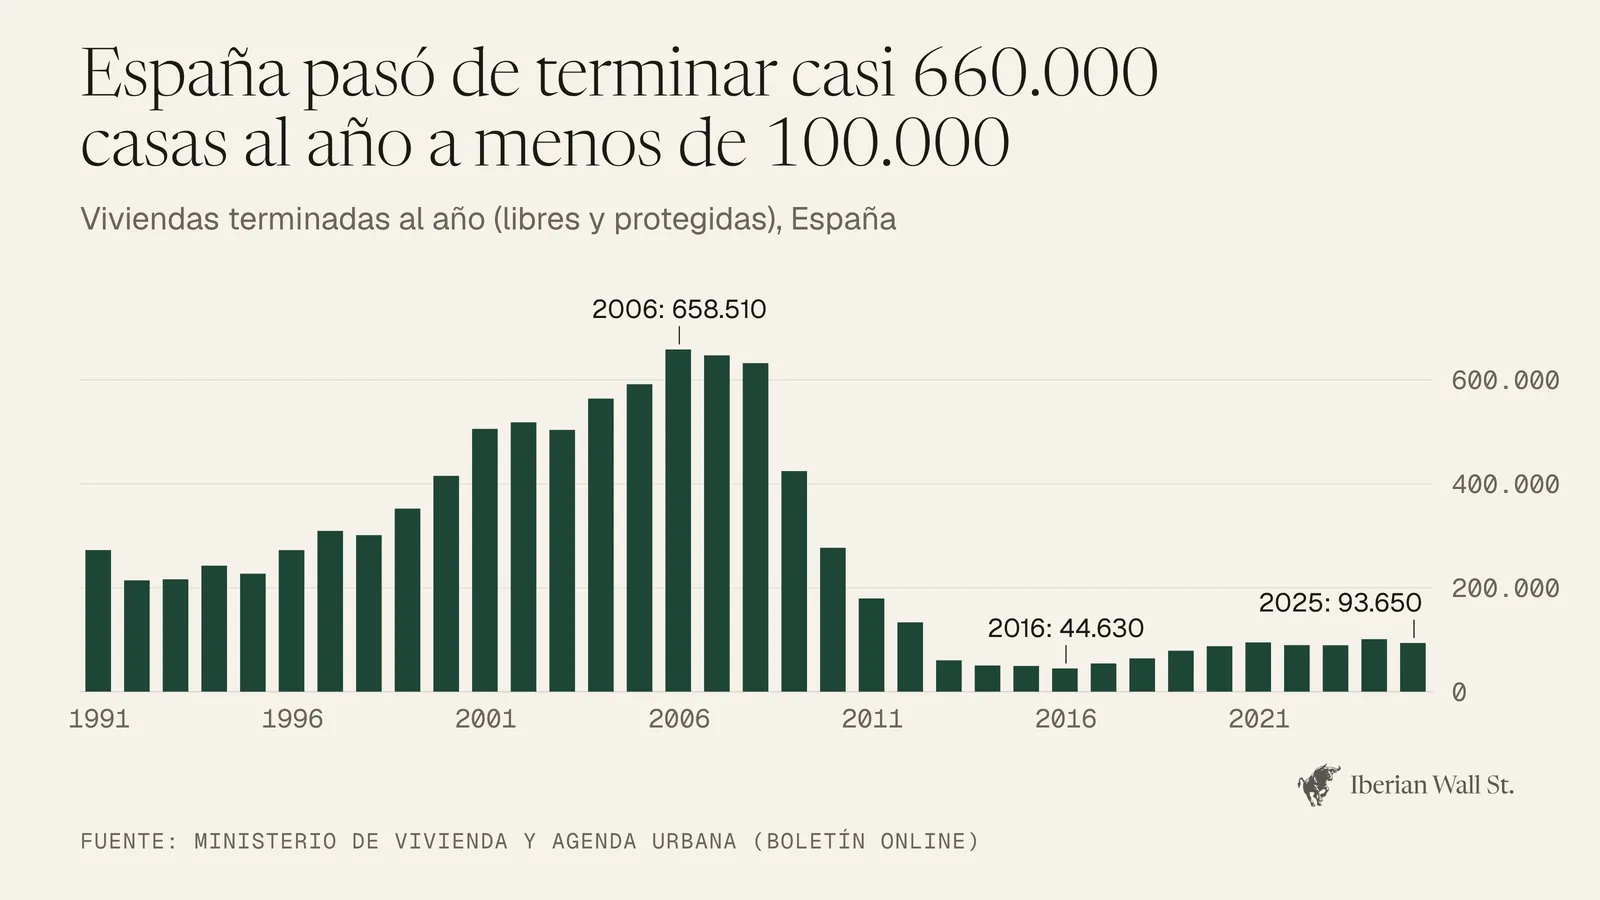
Durante esos años sobraban casas y a nadie le preocupaba construir. El sector nunca volvió del todo: hoy la construcción da trabajo a 1,6 millones de personas, todavía un millón menos que en 2008.
¿Cuánta gente necesita casa y cuántas se hacen?
Un hogar no es una casa: es la gente que vive bajo el mismo techo. Un joven que se independiza, una pareja que se va a vivir junta, una familia que llega de otro país. Cada hogar nuevo necesita una vivienda, y se forman muchos por la inmigración y porque cada vez vivimos menos personas en cada piso.
Entre 2021 y 2025 se crearon en España 1,22 millones de hogares. En esos mismos cinco años se terminaron 468.000 viviendas.
Es el juego de las sillas: cada vez que suena la música entran 2,6 jugadores por cada silla nueva. Alguien se queda de pie.
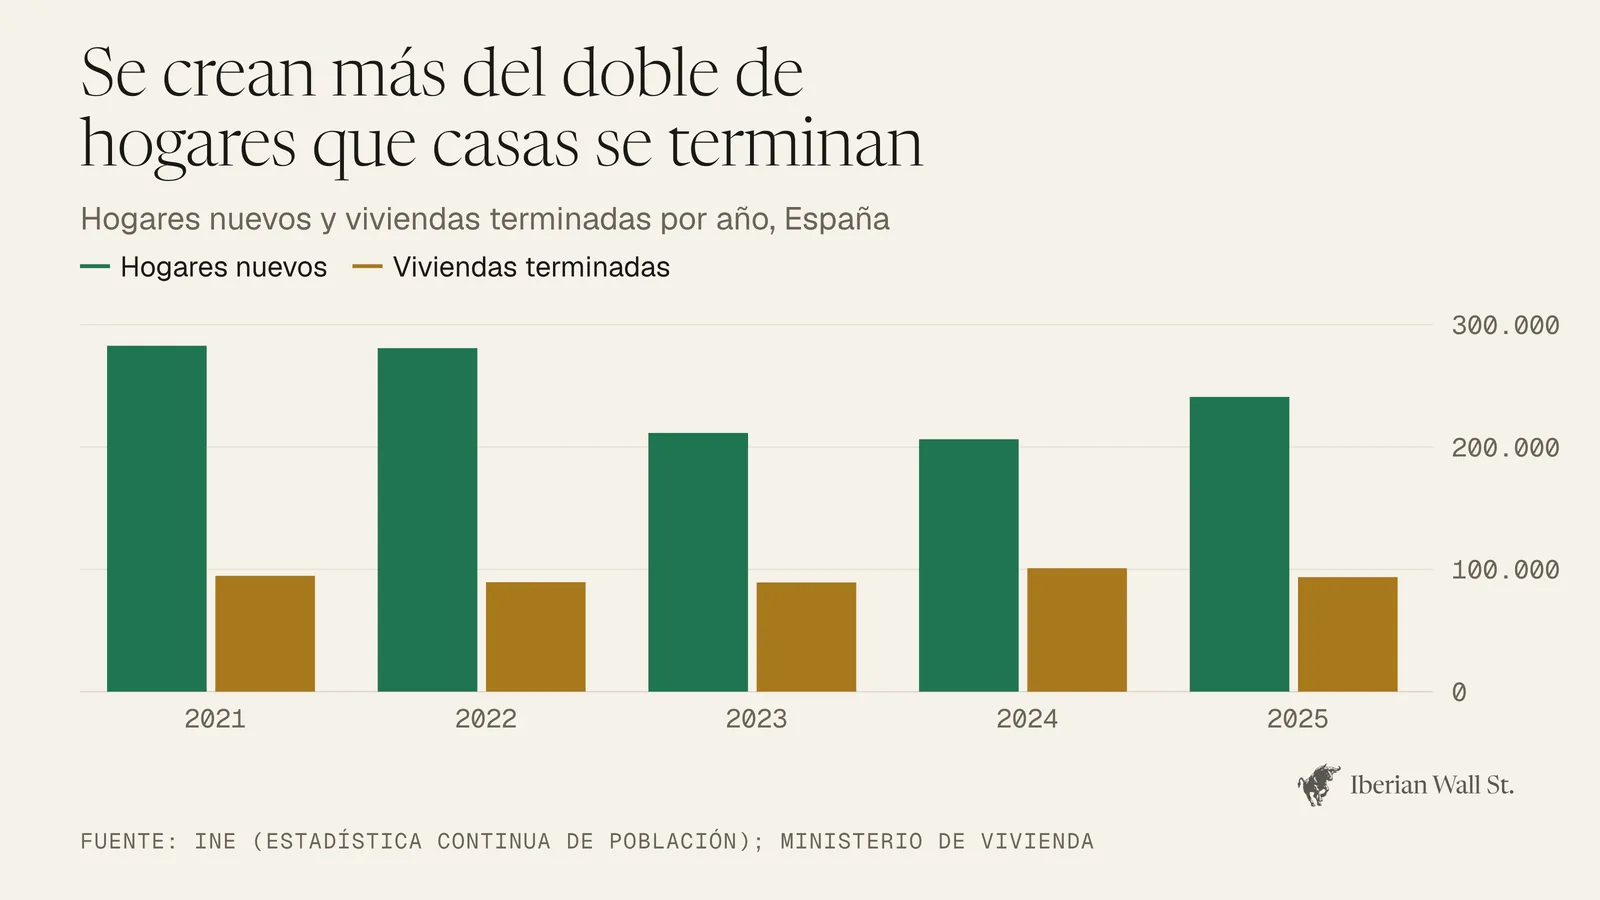
¿Cuántos se quedan de pie? Unos 750.000 hogares sin una casa nueva detrás. Es el cálculo del Banco de España, y coincide con el nuestro, hecho provincia por provincia con los datos del INE y del Ministerio de Vivienda.
No son 750.000 familias en la calle. Esos hogares ocupan pisos que estaban vacíos, eran segundas residencias o se alquilaban a turistas. O no llegan a formarse: el joven se queda en casa, como en la comida del domingo.
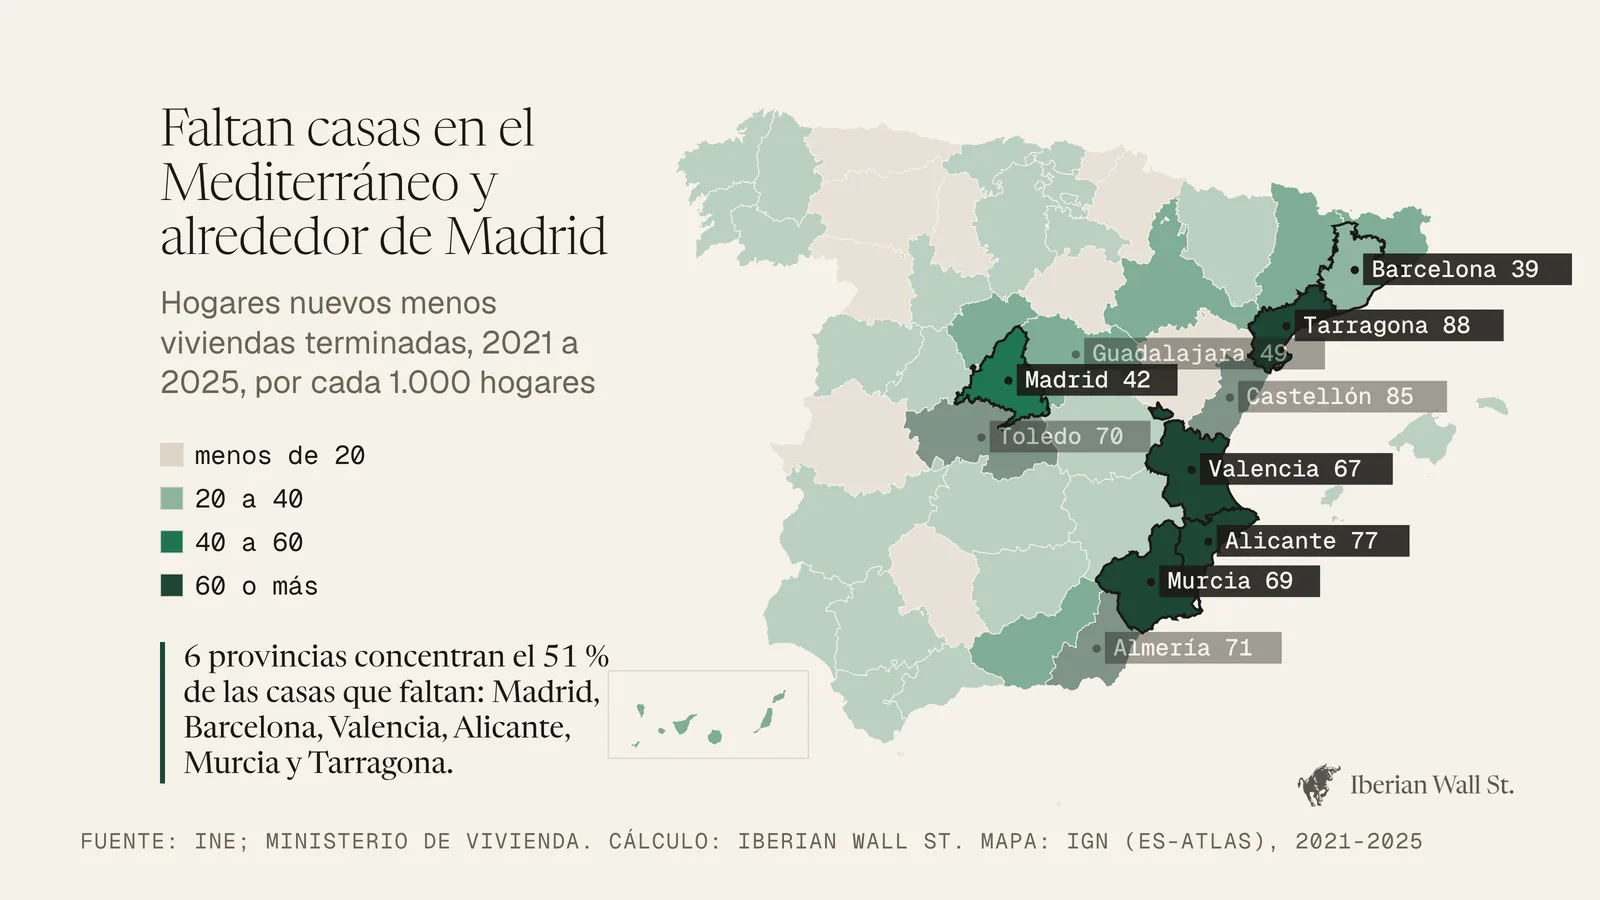
El problema se concentra en el Mediterráneo y alrededor de Madrid. En número de casas, seis provincias reúnen la mitad, y solo Madrid, Barcelona y Valencia suman más de un tercio.
Según el Banco de España, a Italia le faltan unas 400.000 viviendas, Francia está en equilibrio y Alemania ha creado más viviendas que hogares. De las cuatro grandes del euro, España es la que peor está.
¿Y si los próximos cinco años se parecen a los últimos cinco, con el mismo ritmo de hogares nuevos y de obra? En 2030 faltarían alrededor de 1,5 millones de viviendas, el doble que hoy. Es lo que sale de la cuenta si no cambia nada.
Cuando algo escasea y todo el mundo lo necesita, el precio sube. Entre 2015 y 2024 la vivienda subió un 60 % y el sueldo medio de un joven de 25 a 34 años, un 42 %. En 2025 la vivienda subió casi otro 13 %.
¿Por qué no se construye más, si se vende todo?
Hay tres frenos.
El suelo y los papeles. Desde que se planifica un suelo hasta que se entregan las casas pueden pasar de 10 a 12 años, según el servicio de estudios del BBVA. Y un plan urbanístico entero puede anularse en los tribunales por un defecto de forma, es decir, por un fallo en el trámite (un informe que faltaba) aunque el plan fuera correcto. Años de trabajo, a la papelera.
Nadie lo tiene como prioridad. Las competencias se reparten entre el Estado, las comunidades y los ayuntamientos, y la vivienda social no ha sido la prioridad de nadie en décadas. Solo alrededor del 1 % de las viviendas de España es alquiler social. En la media europea, el 8 %.
El dinero y las manos. Después de 2008 la banca cortó el crédito al sector inmobiliario y hoy sigue casi un 80 % por debajo de su máximo. A finales de 2023 los materiales costaban casi un 30 % más que en 2019. Y la edad media de los trabajadores de la construcción pasó de 37 a 45 años entre 2007 y 2022: muchos de los que se fueron en la crisis no han vuelto.
Si la oferta no puede crecer, cualquier subida de la demanda se va casi entera al precio.
La prueba de los tipos
¿Cómo sabemos que el problema es de oferta? Por lo que pasó cuando el dinero se encareció. Entre 2022 y 2023 el euríbor, el tipo al que se revisan casi todas las hipotecas variables, pasó de -0,5 % a más del 4 %. La hipoteca se encareció muchísimo.
Y el precio frenó, pero no bajó. Su subida anual nunca cayó del 3,5 %. En cuanto los tipos aflojaron, volvió a acelerar.
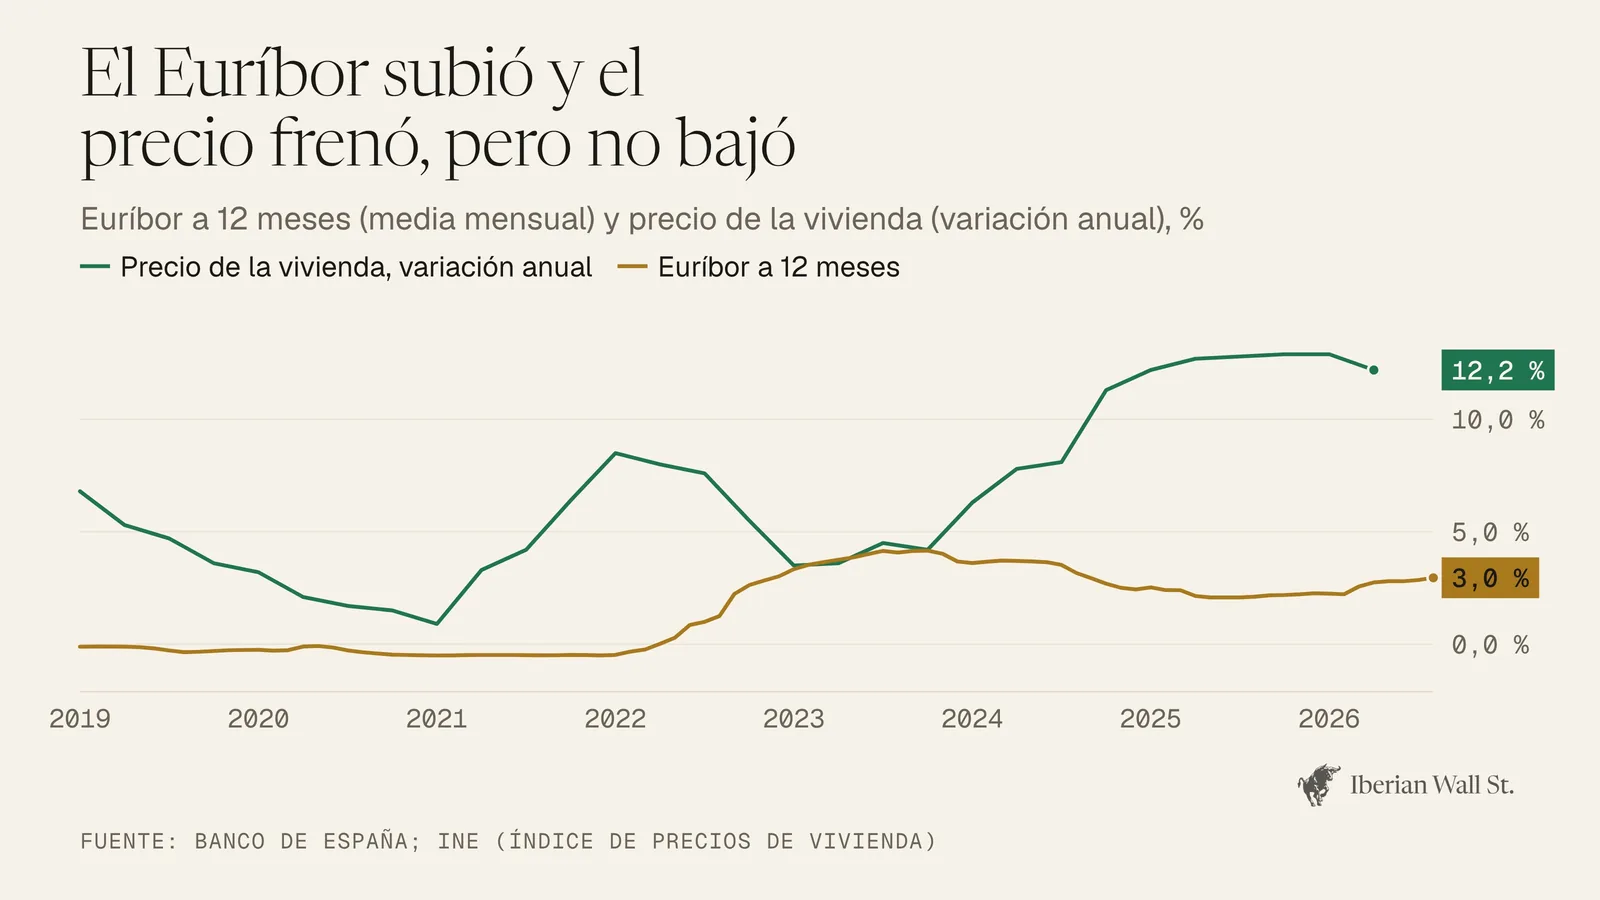
En 2008 sobraban casas y el precio cayó más de un 30 %. Esta vez los tipos subieron como nunca y el precio solo frenó.
Hay un segundo indicio, que hemos calculado provincia por provincia. En las diez provincias donde más casas faltan, el precio de tasación ha subido un 48 % desde 2021. En las diez donde menos faltan, un 28 %. No es una prueba definitiva, pero apunta en la misma dirección.
¿Y los pisos turísticos? ¿Y las casas vacías?
En un año hay un 10 % menos de pisos turísticos, unos 40.000, y el alquiler sigue subiendo. Son poco más del 1 % de las viviendas: pesan mucho en la costa, en las islas y en algunos centros, no en todo el país. Casas vacías hay unos 3,8 millones, pero casi la mitad están en pueblos de menos de 10.000 habitantes. En las ciudades de más de 250.000, donde está el trabajo, solo una de cada trece está vacía.
¿Cuánto le cuesta esto a un joven?
Un piso de 70 m² al precio medio de tasación de España cuesta unos 165.000 €. Alquilarlo, unos 1.057 € al mes. La cuota de la hipoteca para comprarlo, unos 548 €. Sobre el papel, comprar sale a la mitad que alquilar.
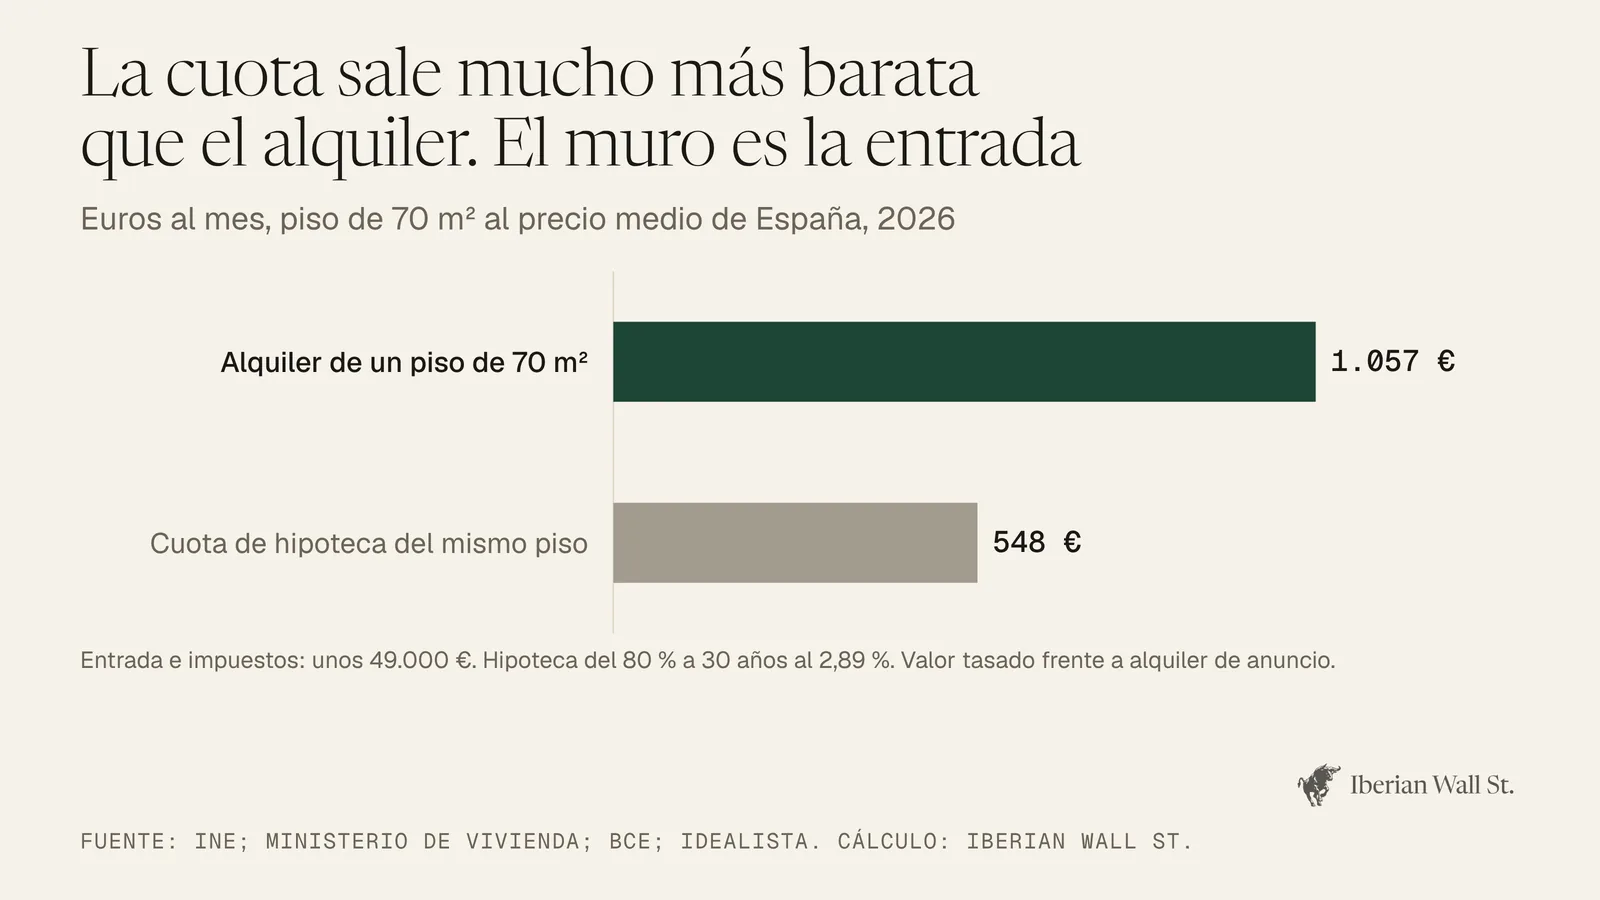
La cuota se puede pagar. Lo difícil es llegar a firmarla.
La cuenta de bolsillo (cálculo propio). Piso de 70 m² a 165.000 €, hipoteca del 80 % a 30 años al 2,89 %: 548 € al mes. Para el 20 % restante más los impuestos de la compra hacen falta unos 49.000 €. Un joven de 25 a 34 años con el sueldo medio que ahorre el 20 % de lo que cobra tarda casi doce años en juntarlos. Mientras tanto, paga un alquiler de unos 1.057 € que no le deja ahorrar más.
Si ya tienes hipoteca variable, en Herramientas puedes ver cuánto cambia tu cuota en la próxima revisión, y en Economía tienes el precio de la vivienda y el euríbor al día.
¿Qué ha funcionado fuera?
No hace falta inventar nada. Otros países ya lo han probado.
Auckland, en Nueva Zelanda, permitió en 2016 construir más denso en tres cuartas partes de su suelo residencial. En seis años se autorizaron al menos 27.000 viviendas más. Según los investigadores de su universidad, ocho años después los alquileres eran alrededor de un 23 % más bajos de lo que habrían sido sin la reforma.
Viena tiene uno de los parques de vivienda social más grandes de Europa. En Austria, Dinamarca y los Países Bajos el alquiler social pasa del 20 % de todas las viviendas. La media europea está en el 8 % y España, en torno al 1 %. Para ponerse a la altura de Europa harían falta, según el Banco de España, 1,5 millones de viviendas sociales.
¿Y los topes al alquiler? Con el tope catalán de 2020, las rentas bajaron entre un 4 y un 6 % frente a los municipios sin tope. En San Francisco, en los edificios con control de alquiler, la oferta de pisos en alquiler cayó un 15 %. Un tope ayuda a quien ya tiene contrato, pero no crea una sola casa para el que viene detrás.
Las ayudas a la compra, cuando no hay casas nuevas, suelen acabar en el precio. En Londres, la ayuda británica a la compra subió los precios y no trajo más casas.
Lo que no cupo en el vídeo
En el vídeo comparamos a España con la media europea. Si se mira país por país y se pone al lado 2015, la foto cambia.
Italia lleva diez años con la mitad de sus jóvenes en casa de sus padres: un 50,6 % en 2015 y un 50,7 % en 2025. Portugal ha bajado del 45,7 % al 42,1 %. Alemania, del 19,1 % al 13,5 %. España ha subido del 39,1 % al 50,2 %, más de once puntos. Ningún otro de estos países se ha movido tanto.
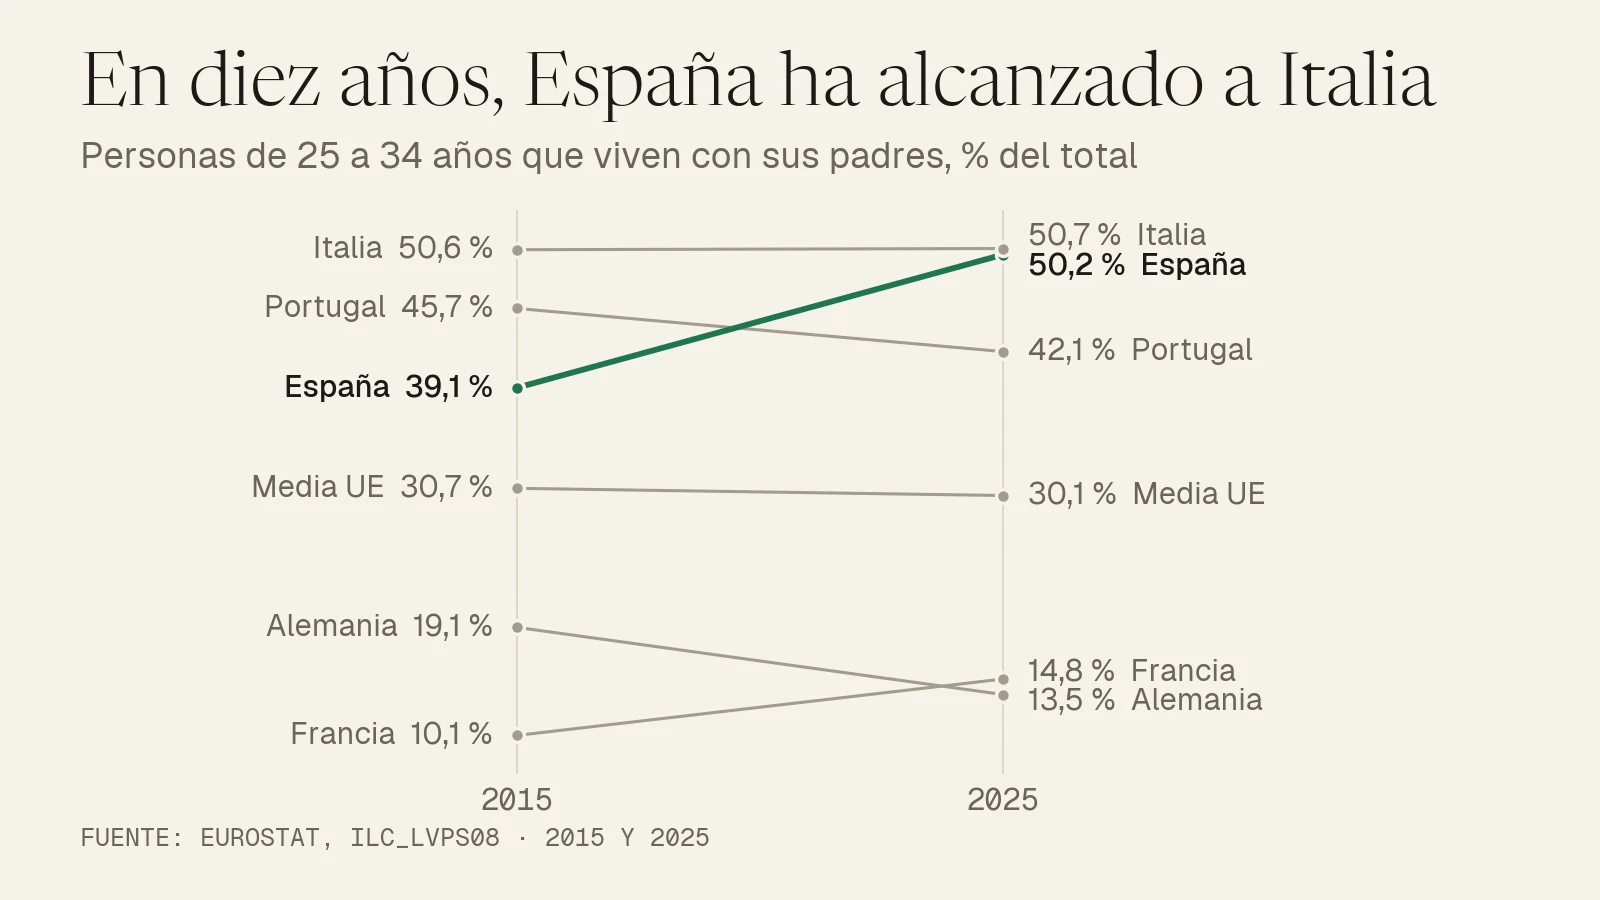
La edad a la que la gente se va de casa cuenta lo mismo. En España ha pasado de 29 años en 2015 a 30,2 en 2025. En Italia sigue en 30,2, como hace diez años. En Francia se van con 23,8 y en Alemania con 24,1. La media de la UE está en 26,3.
Lo de que en el sur nos vamos tarde de casa por cultura no explica esto. En 2015 España estaba once puntos por debajo de Italia y seis por debajo de Portugal. En diez años ha dejado atrás a Portugal y casi ha igualado a Italia. Y esa década es justo la de los 2,6 hogares por cada casa nueva.
Mi lectura
El problema es de oferta, y la solución también. Pasa por tres cosas.
Primero, suelo y licencias con plazos cortos, y reglas que no se puedan tumbar por un defecto de forma.
Segundo, vivienda asequible en suelo público, construida y gestionada por empresas privadas. El suelo lo pone el Estado. El ladrillo y la gestión, quien mejor lo sepa hacer.
Y tercero, mucha más vivienda social en alquiler, como tienen los países que mejor han resuelto este problema.
Nada de esto es rápido. Una casa que se planifica hoy no se entrega hasta dentro de varios años. Pero Auckland lo notó en pocos años. Cuanto antes se empiece, antes llegará la primera.
España no tiene un problema de precios. Tiene un problema de sillas.